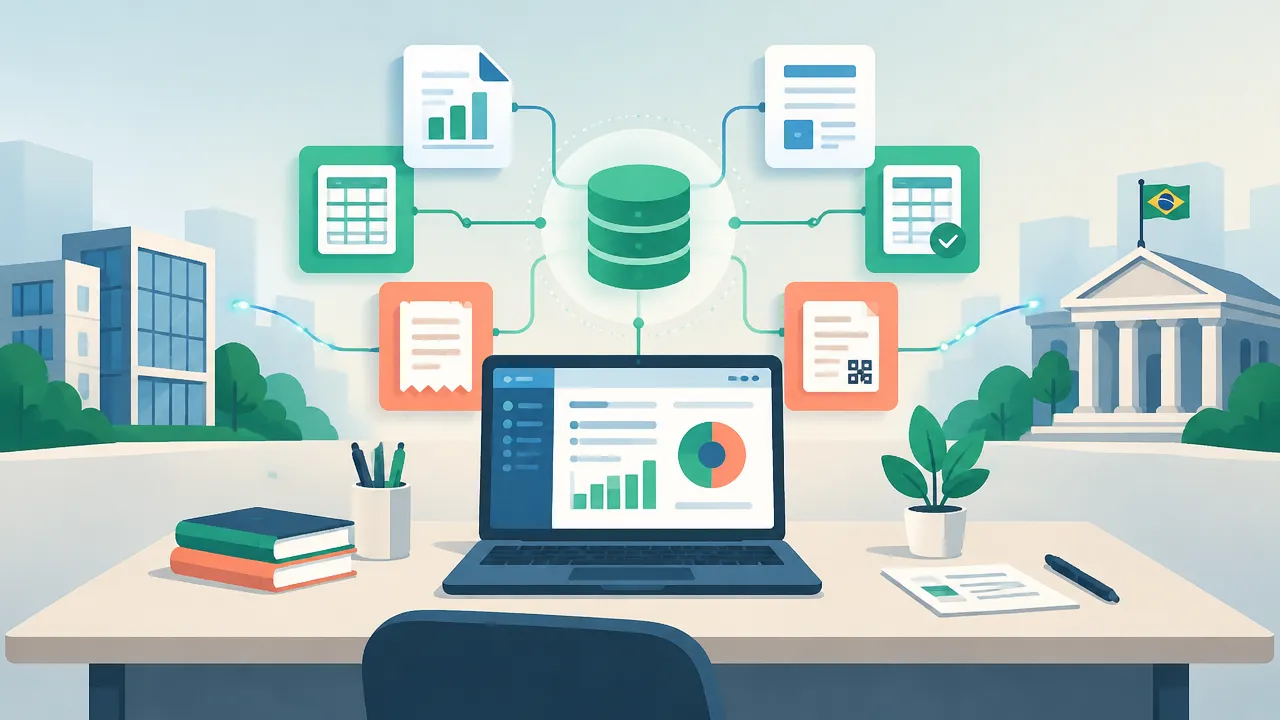
O Sistema Público de Escrituração Digital, conhecido como SPED, organiza o envio de informações contábeis e fiscais em formato eletrônico. Eu explico neste guia como os arquivos são preparados, conferidos e transmitidos, quais módulos aparecem com mais frequência na rotina e por que a responsabilidade técnica continua com o contador.
O que eu destacaria sobre o SPED
- O SPED é um conjunto de projetos e escriturações digitais, não uma única declaração ou um programa só.
- Cada obrigação tem regras próprias de leiaute, prazo, validação e retificação.
- A empresa fornece documentos e dados; o escritório organiza, apura e confere as informações conforme o escopo contratado.
- O programa validador aponta inconsistências, mas não garante que os dados estejam corretos do ponto de vista contábil ou fiscal.
- Automação e inteligência artificial podem apoiar tarefas repetitivas, mas a revisão profissional continua indispensável.
O que é o SPED e qual problema ele resolve?
SPED significa Sistema Público de Escrituração Digital. Instituído pelo Decreto nº 6.022, de 22 de janeiro de 2007, ele integra iniciativas de escrituração e documentos digitais usados na relação entre contribuintes e administrações tributárias.
Eu o explico como uma estrutura comum para produzir e transmitir informações em formatos definidos. Em vez de tratar cada livro fiscal ou contábil como um documento isolado em papel, as empresas entregam arquivos digitais que podem ser assinados, validados e recebidos por sistemas oficiais.
O portal oficial do SPED reúne informações sobre os projetos, programas e orientações correspondentes. Essa centralização não significa que todas as obrigações sejam iguais: cada módulo atende a finalidades, públicos e regras específicas.
Também é importante separar escrituração de documento fiscal eletrônico. Uma nota fiscal pode fornecer dados utilizados em uma escrituração, mas emitir o documento e entregar uma obrigação acessória são processos distintos, com controles próprios.
Como o sistema funciona na rotina contábil?
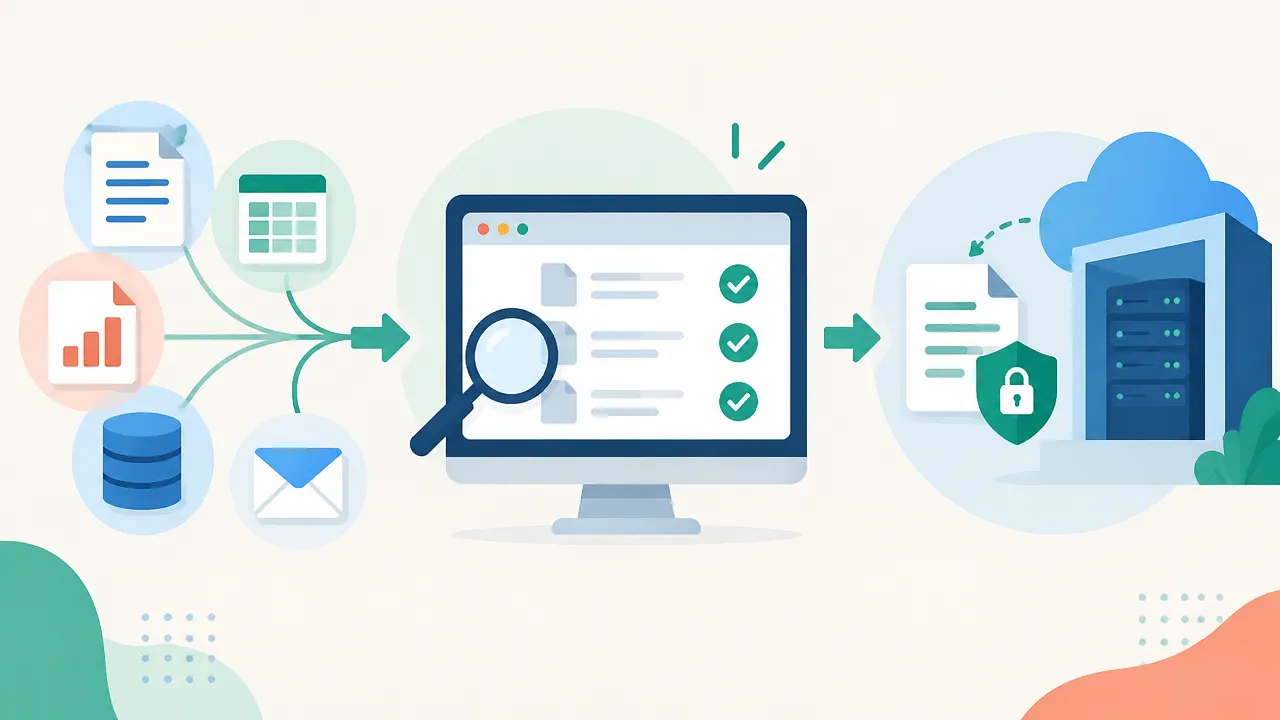
Na prática, eu organizo o processo em etapas: obtenção dos dados, tratamento, geração do arquivo, validação, correção, assinatura e transmissão. O fluxo varia conforme o módulo, o sistema usado pelo escritório e as regras aplicáveis ao contribuinte.
- Reunir os dados: documentos fiscais, lançamentos, cadastros, folha e informações de apuração, conforme a obrigação.
- Conferir a origem: identificar lacunas, duplicidades, classificações incorretas e divergências entre documentos e registros.
- Gerar o arquivo: exportar as informações no leiaute exigido para o período e o módulo correspondentes.
- Validar e corrigir: executar as verificações técnicas disponíveis e investigar cada advertência ou erro relevante.
- Assinar e transmitir: concluir os requisitos de assinatura e envio, guardar o recibo e arquivar as evidências da revisão.
Eu trato o validador como uma etapa de controle técnico, não como substituto da análise. Ele pode sinalizar campos ausentes ou combinações incompatíveis com o leiaute, mas não tem como confirmar sozinho se uma operação foi classificada corretamente ou se todos os documentos foram recebidos.
Quais são os principais módulos?
Os módulos atendem a obrigações diferentes. Eu recomendo que o escritório mantenha uma matriz por cliente, porque o nome da escrituração, por si só, não determina quem está obrigado nem quais dados precisam ser enviados.
| Módulo ou projeto | Finalidade geral | Ponto de atenção |
|---|---|---|
| ECD | Escrituração Contábil Digital, com livros e registros contábeis digitais. | Preparação dos livros, saldos, plano de contas e assinaturas aplicáveis. |
| ECF | Escrituração Contábil Fiscal, com informações relacionadas à apuração do IRPJ e da CSLL. | Coerência entre apuração fiscal, saldos e dados contábeis recuperados ou informados. |
| EFD ICMS/IPI | Registros fiscais de operações e apurações relacionados ao ICMS e ao IPI. | Regras e particularidades estaduais, além da consistência dos documentos fiscais. |
| EFD-Contribuições | Informações sobre PIS/Pasep, Cofins e, conforme o enquadramento, CPRB. | Critérios de incidência, créditos, bases e correspondência com a documentação. |
| EFD-Reinf | Informações sobre retenções e outros eventos fiscais previstos para a escrituração. | Integração de dados e conciliação com eventos enviados por outros sistemas. |
| eSocial | Eventos trabalhistas, previdenciários e tributários ligados à relação de trabalho. | Conferência de cadastros, remunerações, vínculos e eventos periódicos e não periódicos. |
| Documentos fiscais eletrônicos | Registro digital de documentos como NF-e, CT-e e MDF-e. | Os documentos alimentam controles e escriturações, mas não são a mesma entrega. |
Essa visão geral não substitui a análise da legislação aplicável a cada contribuinte. Para a Escrituração Contábil Digital, por exemplo, eu verifico primeiro a obrigatoriedade e as exceções pertinentes; depois confiro livros, plano de contas, saldos e informações que precisam ser recuperadas ou conciliadas.
Na apuração fiscal anual, a ECF exige atenção à relação entre os dados contábeis e os controles fiscais usados para determinar IRPJ e CSLL. Já na EFD-Contribuições, a revisão costuma passar por documentos, receitas, créditos e bases de cálculo, além do calendário e das regras de retificação e penalidades vigentes.
Quem precisa entregar as escriturações?
Não existe uma resposta única para todos os módulos. Eu verifico a obrigação conforme o tipo de pessoa jurídica, regime tributário, atividade, operações realizadas, regras federais ou estaduais e eventuais hipóteses de dispensa. Uma empresa pode estar obrigada a uma escrituração e dispensada de outra.
No caso da EFD ICMS/IPI, por exemplo, a obrigação e procedimentos como prazo ou retificação dependem das normas aplicáveis e das orientações da administração tributária competente. Por isso, ao avaliar quem deve entregar o SPED Fiscal, eu confirmo a situação do estabelecimento e consulto as regras vigentes para o período, sem presumir que o tratamento seja idêntico em todos os estados.
A mesma cautela vale para prazos. Algumas entregas seguem periodicidade mensal, enquanto outras se relacionam ao ano-calendário ou a eventos específicos. Eu registro no calendário do escritório a obrigação, o período de referência, o vencimento aplicável, a pessoa responsável e a evidência de transmissão.
Para profissionais que atendem empresas em Minas Gerais, a consulta aos canais oficiais estaduais ajuda a localizar orientações, serviços e informações de credenciamento. A expressão SPED MG pode se referir a buscas diferentes, então eu identifico primeiro se a dúvida envolve consulta, escrituração, programa ou serviço da Secretaria da Fazenda.
Como preparar e conferir cada arquivo?
Uma entrega confiável começa antes de abrir o programa validador. Eu prefiro definir responsáveis, fontes de dados e critérios de revisão para cada cliente, porque muitos erros surgem na coleta e na classificação, não na transmissão.
- Defina o período e o escopo: confirme a obrigação, o estabelecimento e o intervalo que será informado.
- Feche as fontes: reúna documentos, relatórios, cadastros e apurações dentro de um prazo interno anterior ao vencimento.
- Concilie valores: compare escrituração, razão contábil, documentos fiscais e demonstrativos de apuração, conforme o caso.
- Revise cadastros: verifique identificadores, unidades, códigos fiscais e classificações exigidos pelo leiaute.
- Registre a revisão: mantenha lista de verificações, responsáveis, ajustes feitos e recibos.
Para preparar a ECD, eu organizo livros e saldos e confiro a consistência contábil antes de gerar o arquivo. Na ECF, além dos dados fiscais, reviso a compatibilidade com a escrituração contábil e com os controles de apuração usados no período.
Na escrituração de ICMS e IPI, eu examino os registros e blocos pertinentes ao perfil da empresa. Quando há controle de estoque, por exemplo, o Bloco H merece conferência específica: quantidades, valores, critérios de inventário e correspondência com os registros contábeis precisam estar coerentes com a documentação.
Para que servem os leiautes e os programas validadores?
O leiaute define como os dados devem ser organizados no arquivo. Manuais, tabelas e orientações técnicas ajudam a interpretar campos, códigos, registros e regras de preenchimento. Eu consulto esses materiais sempre que surge uma dúvida de classificação ou quando há alteração que afete o arquivo do período.
O programa validador lê o arquivo e executa verificações previstas para aquela escrituração. Na preparação do SPED Fiscal, eu gero o arquivo no sistema contábil ou fiscal, importo-o no programa correspondente e analiso os resultados antes da assinatura. Baixar ou atualizar o validador é uma etapa operacional; a instalação, por si só, não confere os dados nem garante que a versão seja adequada ao período.
Também evito tratar uma advertência como se fosse sempre irrelevante. Algumas mensagens não impedem a transmissão, mas podem revelar lacunas que merecem análise. Para decidir se um apontamento é aceitável, eu verifico o contexto, a regra aplicável e os documentos que sustentam o registro.
Na EFD-Contribuições, a conferência envolve os registros e apurações pertinentes à empresa, além da validação dos critérios que sustentam valores de contribuições e créditos. Manuais e tabelas atualizados ajudam a reduzir erros de preenchimento, mas eu confirmo sempre a orientação oficial aplicável ao período.
Como reduzir erros, atrasos e retrabalho?
Eu reduzo o retrabalho tratando a entrega como um processo recorrente, não como uma tarefa de última hora. Um calendário sozinho não resolve o problema se os documentos chegam incompletos ou se ninguém sabe quem deve investigar uma divergência.
Entre os erros que mais merecem controle estão cadastros inconsistentes, documentos ausentes, códigos incompatíveis, saldos que não conciliam, operações classificadas de forma inadequada e uso de leiaute ou programa incompatível com a entrega. A validação técnica pode encontrar parte desses problemas; outros dependem da comparação com a operação real e com a escrituração da empresa.
Quando identifico uma divergência, registro a origem, o responsável pela correção e o impacto nas demais obrigações. Se a alteração exigir retificação, avalio o procedimento próprio do módulo, o período afetado e a necessidade de ajustar informações relacionadas, sem presumir que um arquivo retificado atualize automaticamente todas as demais escriturações.
Eu também separo evidências por cliente e período: arquivo transmitido, recibo, relatórios de validação, memória de cálculo e aprovações internas. Essa organização facilita responder a dúvidas posteriores e entender por que determinado valor foi informado.
Como os documentos fiscais se conectam aos módulos?
Documentos fiscais eletrônicos e escriturações digitais se relacionam porque registram partes complementares da atividade da empresa. Uma nota pode alimentar a apuração de tributos e os registros de uma escrituração, enquanto eventos de retenção podem exigir informação em módulos específicos.
A EFD-Reinf, por exemplo, reúne eventos fiscais previstos em suas regras e complementa informações tratadas em outros sistemas, inclusive em situações de retenção. Eu confiro a origem dos valores e comparo os dados relevantes entre documentos, apurações e eventos enviados, para localizar diferenças antes que se propaguem.
Essa integração não significa que o envio de um documento fiscal substitua a escrituração correspondente. Também não significa que uma única transmissão cubra todos os dados da empresa. Cada módulo mantém escopo, leiaute, periodicidade e validações próprios, ainda que compartilhe informações com outros processos.
Onde a inteligência artificial ajuda sem substituir o contador?
Eu vejo espaço para inteligência artificial em tarefas delimitadas, como organizar documentos, extrair campos, comparar listas, resumir pendências e preparar uma primeira versão de checklists. O ganho depende da qualidade dos dados, da clareza das instruções e da revisão que o profissional realiza antes de usar qualquer resultado.
Em um escritório contábil, uma automação pode, por exemplo, separar arquivos recebidos por cliente e período ou sinalizar que falta um documento esperado. Ainda assim, o contador precisa confirmar se a classificação está correta, se o documento pertence àquele contribuinte e se a regra tributária foi aplicada adequadamente.
A ContIA oferece 57 skills prontas para uso no Claude e 16 modelos de automação para n8n, voltados a atividades como apuração, folha, obrigações acessórias, conciliação e atendimento. Eu considero essas ferramentas um apoio à rotina, não uma autorização para transmitir dados sem validação: a responsabilidade técnica permanece com o profissional.
Uma adoção prudente começa com um processo de baixo risco, dados autorizados e critérios claros de revisão. Depois, eu avalio se a automação reduziu etapas manuais e se os resultados podem ser reproduzidos e auditados. Se não houver evidência de qualidade, mantenho a conferência manual ou ajusto o fluxo antes de ampliar o uso.
Como montar um fluxo de trabalho sustentável?
Um fluxo sustentável torna previsível o que precisa acontecer entre o recebimento dos documentos e a transmissão. Eu sugiro documentar o processo por módulo e cliente, já que as fontes, os responsáveis e as conferências variam conforme a atividade da empresa.
- Mapeie as obrigações aplicáveis e os responsáveis internos e externos.
- Defina datas de corte para recebimento de documentos e revisão, anteriores aos vencimentos oficiais.
- Use listas de conferência específicas por obrigação, em vez de uma lista genérica para todos os arquivos.
- Guarde versões, relatórios, evidências e recibos em local organizado e com acesso controlado.
- Após cada entrega, registre erros recorrentes e atualize o procedimento para o próximo período.
Com esse método, o SPED deixa de ser apenas uma corrida para transmitir arquivos e passa a integrar o fechamento contábil e fiscal. A tecnologia pode acelerar tarefas e revelar inconsistências, mas a qualidade depende de dados confiáveis, interpretação correta das regras e decisão profissional documentada.